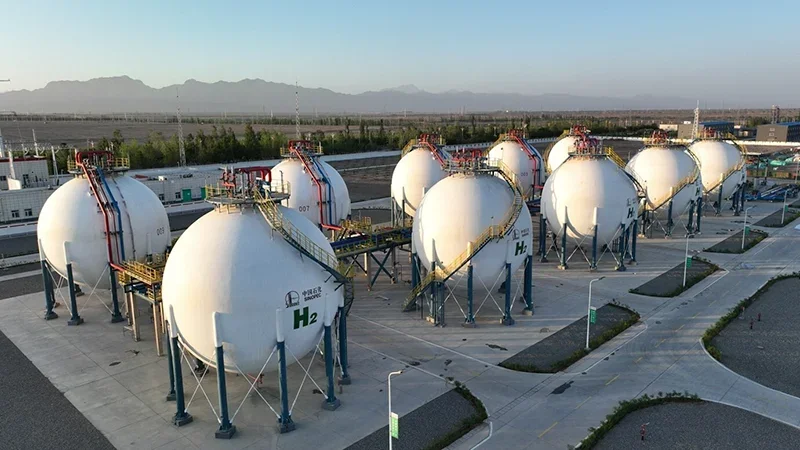
O setor de hidrogênio da China está deixando para trás a etapa experimental e entrando em uma fase de aplicação comercial mais robusta, um movimento que redesenha o mapa global da energia limpa e coloca o Brasil em posição privilegiada para parcerias estratégicas. Com a maior produção e consumo mundial do vetor energético, o gigante asiático agora busca consolidar cadeias produtivas, ampliar infraestrutura e diversificar usos industriais e de transporte — e o Brasil, com seu potencial renovável abundante, surge como parceiro natural nessa trajetória.
Liderança chinesa em números e diversificação de rotas
Dados recentes da Administração Nacional de Energia da China indicam que a produção do país ultrapassou a marca de 39 milhões de toneladas anuais, consolidando a liderança global. Esse volume, porém, engloba diferentes métodos de obtenção: desde o hidrogênio verde, produzido por eletrólise com eletricidade renovável, até rotas baseadas em combustíveis fósseis, que ainda predominam no mix chinês. A transição para processos de baixa emissão depende da redução de custos dos eletrolisadores, da expansão da geração eólica e solar e da criação de demanda industrial capaz de absorver a produção em larga escala.
Em 2025, o governo chinês lançou o primeiro portfólio oficial de projetos-piloto no setor energético, distribuídos em nove regiões e totalizando mais de 40 iniciativas. Essas ações cobrem toda a cadeia: produção, armazenamento, transporte e uso final, sinalizando uma estratégia coordenada para superar gargalos técnicos e econômicos.
Aplicações práticas: de caminhões a processos químicos
Cidades como Baotou, na Mongólia Interior, exemplificam a diversificação de usos. Tradicionalmente ligada à mineração, a região aproveitou seus vastos recursos eólicos e solares para estruturar uma cadeia integrada de hidrogênio verde. Quase 20 empresas do setor já se instalaram na cidade, onde caminhões movidos a células a combustível operam em minas e ônibus circulam em rotas urbanas.
No sul, Shenzhen reúne cerca de 200 empresas especializadas em hidrogênio e células a combustível, movimentando um mercado estimado em mais de US$ 7 bilhões. Além do transporte rodoviário, a tecnologia avança em aplicações como equipamentos de mineração, embarcações, drones, trens e processos industriais de alta temperatura — setores nos quais a eletrificação direta enfrenta barreiras técnicas ou econômicas.
Parceria Brasil-China: do piloto ao industrial
A aproximação sino-brasileira nesse campo já se traduz em projetos concretos. Em agosto de 2024, a CPFL Energia, controlada pela estatal chinesa State Grid, firmou parceria com a Mizu Cimentos para desenvolver uma usina-piloto de hidrogênio verde no Rio Grande do Norte. O objetivo é testar a aplicação do combustível no processo produtivo da fábrica de cimento, setor de difícil descarbonização e alta demanda energética.
Minas Gerais também entrou no mapa. Em novembro de 2024, a Secretaria de Desenvolvimento Econômico, a Invest Minas e a Universidade Federal de Itajubá assinaram memorando com a FTXT Energy, subsidiária da montadora chinesa Great Wall Motors. O acordo prevê intercâmbio tecnológico e testes com veículos movidos a hidrogênio verde, utilizando o Centro de Hidrogênio Verde da universidade para abastecer caminhões em rota experimental entre o sul de Minas e São Paulo.
No Ceará, a Beijing Mingyang Hydrogen Technology fechou contrato com a Qair Brasil, em julho de 2025, para fornecimento de equipamentos de produção destinados à primeira fase do projeto H2Brasil. O acordo contempla ainda serviços de operação, manutenção e possibilidade de fabricação local. Já no Piauí, o governo estadual assinou memorando com o grupo TBEA para explorar projetos de hidrogênio verde e usinas fotovoltaicas, com foco em fornecimento de equipamentos e soluções tecnológicas.
Financiamento e viabilidade: o elo crítico
A cooperação financeira é peça-chave. Durante a conferência anual de 2025 do Conselho Empresarial Brasil-China, representantes do BNDES destacaram linhas de financiamento para energia renovável, biocombustíveis, mobilidade elétrica e armazenamento de energia. Projetos de hidrogênio verde exigem investimentos elevados em equipamentos, infraestrutura de distribuição, água e eletricidade renovável, além de demanda garantida para o combustível e seus derivados, como a amônia verde.
O Brasil reúne condições privilegiadas: ventos fortes no Nordeste, irradiação solar abundante e uma matriz elétrica já majoritariamente renovável. A cooperação com empresas chinesas pode acelerar a curva de aprendizado, fornecer equipamentos competitivos e viabilizar escala. Porém, o desenvolvimento sustentável do setor também depende de decisões estratégicas sobre formação de fornecedores nacionais, capacitação técnica, pesquisa aplicada e transferência efetiva de tecnologia.
Desafios e perspectivas para a bioenergia verde
O hidrogênio verde não é fonte primária de energia, mas vetor: precisa ser produzido, armazenado e transportado. Sua viabilidade econômica depende da redução contínua de custos, da criação de mercados consumidores e da integração com outras cadeias da bioenergia — como biocombustíveis avançados, SAF (combustível sustentável de aviação) e biometano. A sinergia entre hidrogênio verde e bioenergia pode acelerar a descarbonização de setores difíceis de eletrificar, como aviação, navegação, indústria química e siderurgia.
A trajetória chinesa, com sua escala e pragmatismo, oferece lições valiosas. Mas o Brasil tem a oportunidade de construir um modelo próprio, alinhado às suas vocações renováveis e à sua experiência histórica em biocombustíveis, posicionando-se como protagonista global na economia do hidrogênio verde.