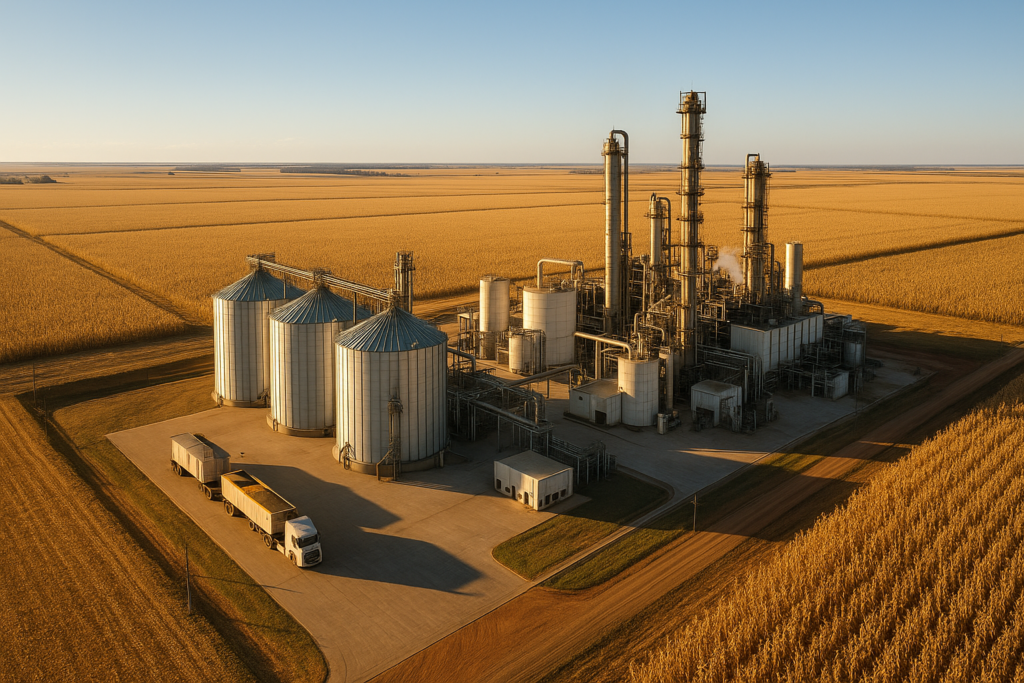
O setor de etanol de milho brasileiro vem atraindo volumes crescentes de capital estrangeiro, movimento que altera a composição dos investimentos no segmento sucroenergético e amplia a diversificação de fontes de financiamento. Grupos originários do Paraguai, dos Estados Unidos e dos Emirados Árabes Unidos concentram os aportes mais expressivos, segundo informações da Exame. A movimentação ocorre em paralelo à expansão da produção, que se aproximou de 10 bilhões de litros na safra 2025/2026.
A British Petroleum (BP) também analisa projetos integrados com usinas de cana, sinalizando interesse em operações que combinam diferentes matérias-primas para a produção de biocombustíveis. A diversificação de origem dos investimentos contrasta com o histórico de participação concentrada em grupos nacionais e aponta para uma internacionalização mais acentuada do setor.
Estrutura de investimentos e origem dos aportes
Os investimentos provenientes do Paraguai refletem a proximidade geográfica e a experiência acumulada por agentes regionais em commodities agrícolas. Empresas norte-americanas trazem conhecimento em escala industrial de etanol de milho, tecnologia amplamente consolidada nos Estados Unidos. Já os Emirados Árabes Unidos representam a entrada de capital de fundos soberanos e grupos interessados em diversificar portfólios energéticos para além do petróleo.
A Exame destaca que empresas chinesas ainda observam o mercado, sem movimentos confirmados de entrada. Essa postura cautelosa contrasta com a agressividade de outros investidores estrangeiros e pode estar relacionada a fatores regulatórios, logísticos ou de análise de retorno sobre capital investido.
Produção e impacto sobre a cadeia sucroenergética
O etanol de milho alcançou patamar próximo a 10 bilhões de litros na safra 2025/2026, consolidando-se como complemento relevante à produção de etanol de cana. A matéria-prima permite operação em períodos de entressafra da cana-de-açúcar, reduz ociosidade industrial e amplia a oferta ao longo do ano. A integração de usinas que processam ambas as fontes figura entre as estratégias em análise por investidores, caso da BP.
A entrada de capital estrangeiro pode acelerar a implantação de novas plantas, especialmente em regiões produtoras de milho no Centro-Oeste, e pressionar a competitividade do segmento. O aumento da oferta tende a influenciar formação de preços no mercado interno e a capacidade exportadora, sobretudo em contextos de demanda internacional por combustíveis renováveis.
Desdobramentos para tradings e produtores
Para tradings, a presença de grupos internacionais diversifica contrapartes comerciais e pode alterar dinâmicas de negociação de matéria-prima e produto acabado. Produtores de milho enfrentam tanto oportunidades de escoamento quanto maior disputa por insumos em regiões de concentração industrial. Usinas integradas ganham vantagem operacional ao combinar fontes, mas exigem capital elevado e gestão complexa de safras com calendários distintos.
Investidores estrangeiros também podem introduzir padrões de governança, exigências ambientais e compromissos de certificação mais rigorosos, pressionando toda a cadeia por rastreabilidade e conformidade. A eventual entrada de empresas chinesas, caso se concretize, adicionaria novo perfil de capital e potencial acesso a mercados asiáticos.
O que acompanhar nos próximos dias
Anúncios formais de novos aportes por parte dos grupos já ativos no setor, detalhamento de projetos integrados sob análise pela BP e eventuais movimentos de empresas chinesas constituem pontos de atenção. A evolução dos preços do etanol de milho em relação ao de cana e a estruturação de parcerias entre investidores estrangeiros e produtores locais também merecem monitoramento. Por fim, desdobramentos regulatórios e incentivos estaduais para atração de plantas industriais podem acelerar ou moderar o ritmo de expansão do segmento.